فایل هلپ

مرجع دانلود فایل ,تحقیق , پروژه , پایان نامه , فایل فلش گوشی

فایل هلپ

مرجع دانلود فایل ,تحقیق , پروژه , پایان نامه , فایل فلش گوشی

پروژه مالی دادرسی سازمان جهاد کشاورزی خراسان رضوی

اختصاصی از فایل هلپ پروژه مالی دادرسی سازمان جهاد کشاورزی خراسان رضوی دانلود با لینک مستقیم و پر سرعت .

پروژه مالی دادرسی سازمان جهاد کشاورزی خراسان رضوی


پروژه مالی دادرسی سازمان جهاد کشاورزی خراسان رضوی


 مطالب این پست : پروژه مالی دادرسی سازمان جهاد کشاورزی خراسان رضوی 116 صفحه

پایان نامه حسابداری مقطع کاردانی


دانشکده عالی فنی الزهرا

پروژه مالی

پایان نامه جهت دریافت مدرک کاردانی

عنوان :

پروژه مالی دادرسی سازمان جهاد کشاورزی خراسان رضوی

استاد راهنما:

جناب اقای محمدپور

تهیه کننده:

زکیه مهدوی مقدم

رشته تحصیلی: حسابداری

خرداد 88


تقدیم به:


اینجانب این تحقق و پژوهش را با تمامی و تلاش آن تقدیم به استادی مهربان که همچون یک راهنمایی دلسوز در طول دوره تحصیل همراه ما بوده و خواسته و ناخواسته تمامی دانشجویان را با مهربانی های خود علاقه مند کرده اند تقدیم می کنم و تقدیم به همسر دلسوز، وفادارم که در تمامی مراحل زندگیم همراه ، همدل و همقدم من بوده و مرا هیچ گاه در هیچ راهی تنها نگذاشته و همیشه همچون یک پشتیبان همراه من بوده و تقدیم به پدر و مادر عزیزتر از جانم که مانند هر پدر و مادر دیگری تمام تلاش، عمر و زندگیشان را وقف تحصیل و تبیت ما نموده اند بدون هیچ انتظار و درخواست جوابی همیشه زندگیشان را به خاطر ما زندگی کرده اند.
فهرست مطالب

عنوان                                                                                                              صفحه

چارت سازمانی ………………………………………………………………………………….. 6

ادارات کل و مراکز وابسته و معاونتها………………………………………………….. 10

شرح سیستم سازمان جهاد کشاورزی…………………………………………………. 26

وظایف ذیحساب ………………………………………………………………………………… 26

مستندات قانونی………………………………………………………………………………… 27

تغییر نظام طبقه بندی درآمدها…………………………………………………………… 28

تعاریف……………………………………………………………………………………………… 29

طبقه بندی اقتصادی اعتبارات هزینه ای ……………………………………………… 31

طبقه بندی تملک دارائیهای سرمایه بر حسب فصول سرمایه گذاری ………. 32

مبنای نیمه تعهدی………………………………………………………………………………. 37

مبنای تعهدی تعدیل شده…………………………………………………………………….. 39

حسابداری دولتی تعهدی و نیمه تعهدی ………………………………………………. 40

مسیر بودجه ……………………………………………………………………………………… 41

اصلاح بودجه …………………………………………………………………………………….. 42

درخواست وجه ………………………………………………………………………………….. 44

سرفصلها و ثبت عملیات حسابداری و حسابهای تملک دارائیهای مالی…… 47

سرفصلها وثبت عملیات حسابداری واگذاری دارائیهای مالی………………… 50

بستن حسابها در پایان سال مالی و افتتاح آن در سال مالی جدید…………… 53

ذیحسابی و اداره کل امور مالی …………………………………………………………… 54

سرفصلها و ثبت عملیات حسابداری اعتبارات تملک دارائیهای سرمایه ای ……… 57

کاربرد سرفصل حسابهای تملک دارائیهای سرمایه ای ………………………….. 60

بستن حسابها در پایان سال ……………………………………………………………….. 68

سرفصل ها و ثبت عملیات حسابداری سایر منابع … ……………………………. 79

کاربرد سرفصلها و گروه حساب سایر منابع ………………………………………. 80

سرفصل ها و ثبت عملیات حسابداری اعتبارات هزینه … …………………….. 83

مدیریت حوزه ریاست ……………………………………………………………………….. 86

مدیریت امور برنامه و بودجه …………………………………………………………….. 86

معاونت توسعه مدیریت و منابع انسانی …………………………………………….. 87

گروه نوسازی و تحول اداری ……………………………………………………………… 88

مدیریت امور اداری ……………………………………………………………………………. 90

مدیریت امور پشتیبانی و رفاه …………………………………………………………… 91

کاربرد سرفصل حسابهای اعتبارات هزینه ای ……………………………………… 94

بستن حسابها در پایان دوره مالی ………………………………………………………. 100

توضیح مطرح شده در خصوص پیمانکاران ………………………………………… 106

توضیح مطرح شده در خصوص مهندسین مشاور ……………………………….. 106

دلایل پرداخت علی الحساب به پیمانکار……………………………………………….. 106

مانده وجوه مصرف نشده ………………………………………………………………….. 109

انواع تضمین برای معاملات دولتی……………………………………………………… 109

انواع ضمانتنامه های معتبر………………………………………………………………… 111

قوانین ………………………………………………………………………………………………. 111

تفاوت حساب مستقل و گروه مربوطه …………………………………………………. 111

مراحل بودجه …………………………………………………………………………………….. 112

اعتبار طرح تملک دارائیهای سرمایه ای ……………………………………………….. 113

انواع تنخواه گردان ها از نظر قانون محاسبات عمومی ………………………… 114

تاثیر نظرات صندوق بین المللی پول AMF به نظام مالی دولت………….. 116


ادارات کل و مراکز وابسته (تعاون کشاورزی )

  1. رئس سازمان تعاون روستایی استان به خراسان رضوی
  2. شرح وظایف تعاون روستایی استان به خراسان رضوی
  3. معاون اداری مالی تعاون روستایی استان خراسان رضوی
  4. شرح وظایف
  5. شرح وظایف معاونت فنی اجرایی
  6. معاون بازرگانی
  7. شرح وظایف معاون بازرگانی
  8. حوزه مدیریت
  9. شرح وظایف حوزه مدیریت

رئیس سازمان تعاون روستایی خراسان رضوی

نام: عباس افچنگی

تحصیلات: فوق لیسانس

شرح وظایف رئیس

وظایف: شغل فوق الذکر بر اساس وظایف واحد سازمانی که در تاریخ 1/5/74 به تایید سازمان امور اداری و استخدامی کشور رسیده است به شرح زیر تعیین می گردد:

  1. صدور دستورات لازم به منظور ایجاد هماهنگی بین واحدهای مختلف اداری تعاونی های تحت سرپرستی و تهیه دستور العمل در این زمینه
  2. شرکت در کمیسیونها و سمینارها و کمیته های مرتبط به امر تعاونی
  3. بررسی و مطالعه نیازمندیهای عمران دهات به منظور پیشنهاد آن به مرکز
  4. پیش بینی و اقدام در تعیین و تعیین وسائل موارد مورد نیاز در حدود اعتبارات و امکانات
  5. تهیه و تنظیم آمارهای لازم درمورد وضع اجتماعی روستاییان و سایر فعالیت های انجام شده
  6. تدوی برنامه های کوتاه مدت و دراز مدت و برنامنه های مربوط به امور ثبتی شرکتهای تعاونی
  7. حک و اصلاح و امضاء لوایح حقوقی و برنامه های مربوط به امور ثبتی شرکت های تعاونی
  8. اتخاذ تصمیم و نظارت بر تنظیم و عملیات بود که برآورد نیروی انسانی مورد نیاز
  9. اظهار نظر در مورد برنامه های اموزشی و ترویج تعاونیها، ترویج صنایع دستی و فعالیت های غیرکشاورزی
  10. سازماندهی فعالیت های مربوط بر حوزه مربوط وتعین وظایف و مسئولیت های واحدهای تحت سرپرستی
  11. اتخاذ تصمیم و نظارت بر اجزای امور تبلیغاتی و انتشارات حوزه های مربوط
  12. نظارت بر امور شرکت ها را اتحادیه های تعاون
  13. نظارت بر اجرای پروژه های ساختمانی وتاسیساتی و راهسازی روستایی
  14. نظارت بر اجرای قوانین و مقررات شرکت های تعاونی تحت مسئولیت حسب مورد
  15. ارشاد و راهنمایی جهت تهیه برنامه های ترویج واستقرر در صنایع روستایی و فعالیت های غیرکشاورزی و پیشنهاد آن به مرکز در نظارت بر اجرای برنامه های مصوب
  16. بررسی گزارش در مورد چگونگی پیشرفت برنامه ها و اقدام جهت رفع مشکلات و گزارش آن به مقام مافوق
  17. انجام سایر امور محوله

معاون اداری مالی تعاون در مورد مسائل وپرونده های مشکل مالی و حسابداری

نام: اکبر قبول شاهرودی

تحصیلات:

شرح وظایف

وظایف: شغل فوق الذکر بر اساس وظایف احد سازمانی که در تاریخ 1/5/74 به تایید سازمان امور اداری و استخدامی کشور رسیده است به شرح زیر تعیین می گردد:

  1. نظارت بر حسن جریان کلیه امور واحدهای تحت سرپرستی
  2. سازماندهی فعالیت های مربوط و تقسیم کار و تعیین وظایف و حدود مسئولیت و اختیارات واحدهای تحت سرپرستی
  3. تعیین خط و مشی و نظارت بر حسن اجرایی آن
  4. صدور دستور العمل ها و ضوابط مربوط
  5. شرکت در کمیسیوها، سمینارها و جلسات مختلف و تهیه گزارشات لازم جهت استحار مقام مافوق
  6. اتحام مطالعات لازم در مواردی از قبیل تشکیلات و روشها، طبقه بندی مشاغل و تهیه پیشنهادات لازم جهت ارسال به سازمان امور اداری و استخدامی شکور
  7. تهیه مجموعه هدف ، وظایف و پستهای سازمان وزارتخانه ها و یا سازمان متنوع و پیشنهاد آن به سازمان امور اداری و استخدامی کشور جهت تایید.
  8. تهیه شرح وظایف پست های سازمانی با همکاری واحدهای نیربط
  9. انجام فعالیت های لازم در زمینه پیاده کردن مفاد طرح طبقه بندی و مشاغل دولت در مورد مستخدمین وزارتخانه ها و یا سازمان متبوع با همکاری واحد کارگزینی
  10. تشریک مساعی با کارشناسان سازمان امور اداری واستخدامی کشور در تنظیم آئین نامه ها بخش نامه ها و دستورالعمل ه ای مورد لزوم در ارتباط با نیازهای وزارتخانه و یا سازمان متبوع
  11. ایجاد خط و مشی کلی تعیین شده از طرف سازمان امور اداری و استخدامی کشور و هماهنگ نمودن فعالیت واحدهای تابعه با برنامه ها و هدفهای مورد نظر
  12. تهیه گزارشات لازم
  13. انجام سایر وظایف و امور مربوط
  14. رسیدگی و اظهار نظر و اقدام درمورد مسائل و پرونده های مشکل مالی وحسابداری

شرح وظایف معاونت فنی و اجرایی

وظایف پست:

شغل فوق الذکر بر اساس وظایف واحد سازمانی که در تاریخ 1/5/84 در تایید سازمان امور اداری و استخدامی کشور رسیده است به شرح وظایف زیر تعیین می گردد:

  1. نظارت برعملیات ساختمان پروژه ها واظهار نظر در مورد الویت انجام طرح های عمرانی منطقه
  2. رسیدگی و پیشنهاد برنامه های مربوط به عمران و نوسازی روستاهای حوزه تحت سرپرستی
  3. کمک د رتهیه و تنظیم برنامه های اموزشی ترویج صنایع روستایی و فعالت های کشاروزی
  4. نظارت برقراردادهای مربوط به امور ساختمانی و طرح های عمرانی در سطح روستاهای حوزه تحت سرپرستی
  5. بررسی و رسیدگی در مورد طرح های عمرانی که وسیله مهندسین مشاوره و پیمانکاران به مورد اجرا گذارده می شود.
  6. آموزش اصول تعاون و روش اداره شرکت ها و اتحادهای تعاون روستایی به روستاییان است.
  7. ابلاغ نظارت و انجام پروژه های که اجرایی آنها به صورت امانی به تصویب رسیده است.
  8. شرکت در کمیسیون های تحویل موقت و قطعی ساختمانی و تاسیسات مورد قرار داد و سایر مجاع مربوط طبق دستور مقام مافوق و پیشنهاد پروژه های خانه های مسکونی و تاسیسات مورد نیاز
  9. نظارت بر اجرای دستور العمل های صادره در مورد حفاظت و بهره برداری از تاسیسات در اسختمان ها
  10. تعلیم وتدریس مواد مربوط به تعاون روستایی و کشاورزی در دوره های اموزشی و یا در سایر دوره های که سازمان به این منظور دعوت می شود.
  11. نظارت بر انجام کلیه امور مربوط به نقشه برداری و نقشه کشی مورد نیاز پروژه ها و انطباق نقشه های نصب با شرایطی اقلیمی و ساختمانی محلی
  12. نظارت بر انجام محاسبات فنی پروژه ها بر اساس مشخصات ضوابط و معیارهای مربوط
  13. تکیمل دوره های تخصصی تعلیمات تعاونی روستایی و کشاورزی به منظور تعلیم کارمندان سازمان فراهم نمودن موجبات افزایش اطلاعات آنها
  14. انجام امور مربوط به مناقصات و صدور دستورالعمل ها کارها به پیمانکاران و توجه به دستورالعمل های ابلاغ شده

معاون بازرگانی

نام: خانلر صادقی فرد

شرح وظایف معاون بازرگانی:

وظایف پست:

شغل فوق الذکر بر اساس وظایف واحد سازمانی که در تاریخ 1/5/74 به تایید سازمان امور اداری و استخدامی کشور رسیده است به شرح زیر تعیین می گردد:

  1. صدور دستورات لازم به منظور ایجاد هماهگی بین واحدهای مختلف اداری تعونیهای تحت سرپرستی و تهیه دستورالعمل دراین زمینه
  2. شرکت در کمیسیون ها، سمینارها و کمیته های مرتبط به امر تعاونی
  3. پیش بینی و اقدام در تعیین و تهیه وسایل و لوازم مورد نیاز در حدود اعتبارات و امکانات
  4. تهیه و تنظیم آمارهای لازم در مورد فعالیت های انجام شده
  5. تدوی برنامه های کوتاه مدت و دراز مدت و برآورد بوجه مربوط
  6. اتخاذ تصمیم و نظارت بر تعلیم و عملیات خرید مازاد محصولات کشاورزی
  7. سازماندهی فعالیت های مربوط در حوزه مربوط و تعیین وظایف و مسئولیت های واحدهای تحت سرپرستی
  8. نظارت بر امور شرکت ها و اتحادیه های تعاونی
  9. نظارت بر اجرای قوانین و مقررات شرکت های تعاونی تحت مسئولیت حسب مورد
  10. جمع آوری و بررسی اطلاعات به قیمت های کالاهای وارداتی، کالاهای انحصاری ومحصولات داخلی و تعیین بهای آنها
  11. تنظیم برنامه های لازم به منظور توزیع کالاهای مورد نیاز در سطح کشور و اعمال نظارت بر نحوه اجرای برنامه های زمان بندی شده در زمینه توزیع کالاهای وارداتی و سهمیه بندی شده
  12. اقدام در مورد صدور تمدید کارت بازرگانی
  13. جمع آوری و بررسی اطلاعات در مورد شبکه توزیع کالا در سراسر کشور و توسعه و بهبود ان
  14. تماس با سازمانها و مراجع مبربوط جهت تهیه فیلم به منظور معرفی کالاها و محصولات کشور
  15. تهیه گزارش بازار حاوی قیمت کالاهای مختلف و عرضه و تقاضا در بازار
  16. بررسی و نظارت برنامه های بازدید بازرگانی خارجی از کارخانجات تولیدی داخلی
  17. اجرای مقررات مربوط به مبادلات فردی
  18. جمع آوری اطلاعات و آمار واحد ها و شرکت های تعاونی
  19. تصمیم گیری در مورد تشکیل نمایشگاههای بازرگانی داخلی و خارجی و تهیه فیلم ها و جزوات آگهی های تبلیغاتی به منظور شناساندن کالاها و محصولات کشور
  20. انجام سیر امورات محوله

حوزه مدیریت:

نام: ایرج ناصری مقدم

تحصیلات: کارشناس زراعت و اصلاح نباتات

شرح وظایف حوزه مدیریت:

  1. هماهنگی حوزه شهرستانهای تحت پوشش
  2. مسئول پیگیری امور ( اموزشی و آموزش شرکت ها، آموزش پرسنل)
  3. مسئولیت رابط عمومی
  4. مسئولیت برگزاری شورای هماهنگی، شورای معاونین، شورای کارگروه های توسعه شرکت های تعاونی روستایی
  5. مسئولیت شورای تشکل ها (حوزه دبیرخانه شورای تشکل ها )
  6. مسولیت کارگروه توسعه شرکت های شهرستان سرخس و مشهد
  7. ارزشیابی کاری مدیریت شهرستانها
  8. نظارت شهرستانهای تحت پوشش

2- اداره کل منابع طبیعی

3- اداره کل امور عشایری

4- اداره کل امور دامپزشکی

5- اداره کل امور شیلات

اداره کل شیلات خراسان رضوی

گزار فعالیت های شیلات در سال 85

عملکرد اداره شیلات شهرستان مشهد در نیمه سال اور سال 86

  1. مسئول روابط عمومی (پل ارتباط بین مدیر و کارکنان و ارباب رجوع)
  2. معاون: محمدرضا مهدیزاده
  3. مدیر کل: سید احمد دلقندی
  4. رئیس اداره امور داری : ابراهیم ذاکریان
  5. مسئول حراست و وظایف آن
  6. رئیس اداره تولید و پرورش و وظایف آن
  7. مسئول تغذیه و غذای زنده و شرح وظایف ان
  8. رئیس اداره اموزش و ترویج و وظایف آن
  9. کارشناس مسئول طرح و برنامه وظایف ان

مسئول روابط عمومی وظایف آن

مسئول روابط عمومی در سازمان جهاد کشاورزی جناب آقای محمود طلوع می باشد که وظایف آنها به شرح زیر می باشد:

  1. ایجاد ارتباط درون سازمانی
  2. ایجاد ارتباط برون سازمانی
  3. مسئول حراست و وظایف آن

مسئول حراست در بخش شیلات سازمان جهاد کشاورزی آقای موسی گزی می باشد که وظایف این رده به شرح زیر می باشد.

  1. نظارت بر انجام اقدامات لازم به منظور تامین و نگه داری نیروی انسانی مورد نیاز اداره کل بر اساس مقررات
  2. نظارت بر انجام امور استخدامی کارکنان و صدور احکام
  3. اجرای قوانین و مقررات حاکم بر روابط کارکنان
  4. بررسی و نظارت بر انجام مربوط به ارزشیابی کارکنان
  5. نظارت بر تامین نیازهای اموزشی کارکنان
  6. نظارت بر انجام امور رفاهی کارکنان
  7. نظارت بر نحوه نگهدری کالاها در انبار
  8. نظارت بر کلیه مراحل خرید اجناس

رئیس اداره تولید پرورش و شرح وظایف آن :

  1. مطالعه و بررسی برنامه ها و خط مشی های مصوب
  2. هماهنگی و نظارت بر ارائه خدمات کارشناسی در زمینه تکثیر و پرورش آبزیان
  3. برآوردهای نهادهای مورد نیا زمزارع و مراکز تکثیر و پرورش ماهی
  4. تهیه و تنظیم گزارش عملکرد تولید ماهی در استان
  5. پیشنهاد طرح ها و پروژه ها به منظور افزایش تولید ماهی
  6. نظارت بر صدور مجوزهای ابزی پروری در سطح استان
  7. نظارت بر استفاده بهینه در منابع آبی (دریاچه های پست سد)
  8. اجزاء روش های نوین

مسئول تغذیه و غذای زنده و شرح وظایف آن

  1. ارزیابی و نظارت بر اجرای برنامه های توسعه تولید و پرورش غذای مصرفی در آبزی پروری
  2. نظارت بر تامین و کنترل کیفی اقدام و نهاده های تولید خوراک ابزیان
  3. اقدام به منظور جایگزینی اقدام ارزان قیمت در ؟؟ غذایی ماهی به منظور کاهش تولید هزینه به حفظ کیفیت
  4. همکاری با طرح و برنامه پیرامون براورد توزیع تسهیلات و اعتبارات لازم جهت فعالیت های تغذیه با ابزیان و بهداشت ابزیان
  5. نظارت بر اجرای پروژه های بخش بهداشت تغذیه مرغداری ، تجزیه و تلیل و ارائه گزارشهای لازم در مورد عملکرد پروژه ها
  6. نظارت بر انجام آزمایشات مربوط به بهداشت و کنترل کیفی غذای آبزیان تولیدی و ارائه خدمات کارشناسی به پرورش دهندگان و تولید کنندگان خوراک آبزیان
  7. ارائه نظرات فنی و کارشناسی به آبزی پروران در زمینه بهداشت بزیان و همچنین بهداشت خوراک آبزیان

رئیس اداره آموزش و ترویج و وظایف آن

  1. بررسی و برآورد نیازهای اموزشی تخصصی و کاربری آبزی پروران
  2. نظارت بر اجرای طرح ها و پروژه های اموزش ترویجی
  3. برنامه ریزی به منظور ترویج شیوه های نوین آبزی پروری

مطالعه و بررسی برنامه ها و خط و مشی های زیر بخش شیلات به منظور رعایت آنها در تدین و تهیه و تنظیم طرح ها و پروژه ها و برنامه ها وبودجه مصوب شیلات استان

تهیه و تدوین پروژه ها و طرح های کوتاه مدت و بلند مدت توسعه شیلات استان و دفاع از انها در مرجع زیربط

نکات بر تهیه وتنظیم بودجه های جاری وعمرانی شیلات استان

پیگیری و نظارت بر اخذ تسهیلات بانکی سرمایه گذاران زیر بخش شیلات استان

تهیه و تنظیم امار و اطلاعات و گزراشهای فنی و تخصصی در خصوص کلیه فعالیت های شیلاتی و صنایع وابسته بررسی ومطالعه به منظور به فرهم نمودن جلب سرمایه گذاری و مشارکت و همکاریهای بخشی غیردولتی در زمینه های شیلاتی و ارائه نظرات کارشناسی

  • وظایف زیحساب
  • مستندات قانونی
  • تغییر نظام بندی درآمدها
  • حسابداری روشی (تعهدی و نیمه تعهدی )
  • مسیر بودجه
  • تعارف
  • اعتبارات هزینه ای
  • اعتبارات تملک دارائیهای سرمایه ای
  • طبقه بندی بودجه
  • درآمد و سایر منابع تامین اعتبار
  • کنترل بودجه ای
  • تحصض اعتبار
  • موافقنامه
  • عملیات حسابداری مربوط به ابلاغ و اصلاح بودجه مصوب و تخصیص
  • دریافت ها و پرداخت ها مربوط به بودجه عمومی دولت
  • ؟؟ بردان وا نواع ان
  • عملیات حسابداری مربوط به پرداخت و واریز تنخوان زاران
  • پیش پرداخت و عملی الحساب

معاونت ها

  1. معاونت توسعه و مدیریت منابع انسانی
  2. معاونت بهبود تولیدات رامی
  3. معاونت بهبود تولیدات گیاهی
  4. معاونت برنامه ریزی و امور اقتصادی


  1. مدیریت امور اداری
  2. مدیریت امور مالی
  3. مدیریت امور رفاه و پشتیبانی
  4. اداره امور حقوقی
  5. اداره امور ایثارگران
  6. گروه نوسازی و تحول اداری


  1. مدیریت امور وام
  2. مدیریت امور طیور
  3. مرکز اصلاح نژاد وام شمال شرق
  4. ایستگاه پرورش و اصلاح نژاد گوسفند خزه گل
  5. مرکز اصلاح نژاد و پشتیبانی مرغ بومی
  6. آزمایشگاه تخصصی


  1. مدیریت امور زراعت
  2. مدیریت امور باغبانی
  3. مدیریت حفظ نباتات


  1. مدیریت امور برنامه و بودجه
  2. مدیریت امور سرمایه گذاری
  3. مدیریت صدور پروانه ها و مجوزها
  4. اداره امار من آداری و اطلاعات و تجهیز شبکه
  5. اداره تنظیم بازار


شرح سیستم سازمان جهاد کشاورزی

وظایف ذیحساب

مطابق قانون محاسبات عمومی کشور اولین وظیفه ای که به عهده ذیحساب یا مسوول امور مالی هر دستگاه گذاشته شده نگهداری و تنظیم حسابها بر طبق قانون و ضوابط و مقررات مربوطه می باشد که از اهمیت خاصی برخوردار است. زیرا انجام تکالیف وزارت امور اقتصادی و دارائی مطابق ماده 103 قانون محاسبات عمومی کشور مبنی بر تهیه صورتحساب عملکرد هر سال مالی طبق تقسیمات و عناوین مندرج در قانون بودجه سال مربوطه و اجرای ماده 104 همین قانون که طبق آن دیوان محاسبات کشور مکلف شده که مطابق قانون اصل 55 قانون اساسی با بررسی حسابها و اسناد و مدارک و تطبیق با صورحساب عملکرد سالانه بودجه کل کشور نسبت به تهیه تفریغ بودجه سالانه اقدام و هر سال گزارش تفریغ بودجه سال قبل را به انضمام نظرات خود به مجلس شورای اسلامی تسلیم و هر نوع تخلف از مقررات را رسیدگی و به هیات های مستشاری ارجاع نماید بدون تهیه تنظیم صورتحساب عملکرد سالیانه دستگاهها توسط ذیحسابها و مسوولین امور مالی عملاً غیر ممکن می باشد. لذا به همین جهت تنظیم به موقع صورتحساب عملکرد سالیانه به طور کلی جزء وظایف پراهمیت دستگاه می باشد که عدم اقدام به موقع، موجب تبعات منفی برای مدیران هر دستگاه خواهد بود.

ذیحسابها از بین کارمندان رسمی انتخاب گردیده و احکام انها توسط وزارت دارائی تایید می شود. ذیحسابها زیر نظر دستگاه اجرایی و شهرداریها وظایف خود را انجام می دهند، وظایفی از قبیل امور مالی و محاسباتی، نگهدا

دانلود با لینک مستقیم


پروژه مالی دادرسی سازمان جهاد کشاورزی خراسان رضوی

پایان نامه بررسی امکان بکارگیری سیستم هزینه‌یابی برمبنای فعالیت (ABC)

اختصاصی از فایل هلپ پایان نامه بررسی امکان بکارگیری سیستم هزینه‌یابی برمبنای فعالیت (ABC) دانلود با لینک مستقیم و پر سرعت .

پایان نامه بررسی امکان بکارگیری سیستم هزینه‌یابی برمبنای فعالیت (ABC)


پایان نامه بررسی امکان بکارگیری سیستم هزینه‌یابی برمبنای فعالیت (ABC)


   با فرمت ورد  word  ( دانلود متن کامل پایان نامه  )


 چکیده:

سیستم هزینه‌یابی برمبنای فعالیت یکی از سیستم‌های نوین بهای تمام شده محصولات و خدمات می‌باشد که اطلاعات مورد نیاز مدیران را بهتر و دقیق‌تر فراهم می‌کند و استفاده کنندگان را در امر تصمیم‌گیری صحیح و مناسب یاری می‌نماید. این پژوهش جزء تحقیقات علمی و کاربردی است که در کارخانجات تولیدی نورد آلومینیوم انجام گرفته است که پس از بررسی و تجزیه و تحلیل روش موجود بهای تمام شده آن کارخانه و تشخیص نقاط ضعف و قوت آن به تبیین اهمیت سیستم هزینه‌یابی برمبنای فعالیت در کارخانه نورد پرداخته و سپس مراحل سیستم ABC شناسایی گردیده است.

همانطور که از موضوع تحقیق برمی‌آید، محقق بدنبال تعیین اهمیت سیستم هزینه‌یابی برمبنای فعالیت کارخانجات تولیدی نورد آلومینیوم اراک بوده و برای اینکار در قلمرو زمانی سال مالی 83-84 شرکت مذکور، صورتهای مالی و اطلاعات مالی مربوط به آن دوره را مورد بررسی قرار داده و پس از شناخت سیستم حاکم بر شرکت و نحوه گردش عملیات حسابداری آن و شناسایی مراکز فعالیت عمده و تلفیق منطقی این فعالیتها، نهایتاً 13 فعالیت را بعنوان زیربنای سیستم ABC شناسایی کرده و محرکهای هزینه هرکدام از این فعالیتها را انتخاب کرده است.

نتیجه مطالعات و تحقیقات انجام شده چنین نشان داد، که استفاده از سیستم هزینه‌یابی برمبنای فعالیت نه تنها باعث تخصیص هرچه دقیق‌تر هزینه‌های سربار می‌شود بلکه باعث می‌گردد که مدیران داخلی شرکتها با استفاده از اطلاعات بدست آمده، در خصوص برنامه‌ریزی و کنترل تولید تصمیمات بهتری را اتخاذ نموده و شرکت را در کسب سود یاری نمایند.

1 مقدمه:

تغییر و تحولات ایجاد شده در شرایط درونی و بیرونی کارکرد بنگاههای اقتصادی و سازمانها و تاثیر عواملی نظیر تشدید روند رقابت، اهمیت یافتن، اعمال مدیریت فعالیتها و حیاتی بودن پاسخگوئی به نیاز مشتریان از طریق تلفیق مناسب کیفیت و سود مورد انتظار، مسئولیت و نقش سیستمهای هزینه‌یابی را بطور ریشه‌ای دگرگون کرده است.

نتیجه مطالعات و تحقیقات انجام شده چنین نشان می‌دهد که هر دو گروه تهیه کنندگان و استفاده کنندگان از اطلاعات مربوط به بهای تمام شده محصولات، از سیستمهای فعلی هزینه‌یابی ناراضی بوده و روش تخصیص هزینه‌های سربار کارخانه به محصولات نیز به نحوی موثر در ایجاد این نارضایتی مدیران موثر است. بهرحال، اغلب مدیران توجه دارند، که برآورد و پیش‌بینی هزینه‌های بلندمدت شامل تخصیص هزینه‌های سربار به بهای تمام شده محصولات، عمل مفید و قابل قبولی است که می‌تواند انجام دهند.

سیستم هزینه‌یابی بر مبنای فعالیت، نتیجه تلاش حسابداران مدیریت، برای فراهم نمودن نیازهای جدید اطلاعاتی در عصر اطلاعات و شناخت فعالیتهای دارای ارزش افزوده و به تبع آن حذف فعالیتهای بی‌ارزش و همچنین افزایش دقت هزینه‌یابی است. این سیستم علاوه بر اندازه‌گیری صحیح بهای تمام شده، قادر به ارائه اطلاعات مفیدی در مورد عملکرد فرآیندهای کسب و کار سازمان است.

فراهم نمودن اطلاعات غیر مالی فعالیتها در کنار اطلاعات مالی موجب شده است که سیستم هزینه‌یابی بر مبنای فعالیت به عنوان ابزار قدرتمندی در جهت بهبود کسب و کار سازمانها مورد استفاده قرار گیرد. این سیستم بعلت دارا بودن مزایایی مانند: توانائی تمرکز بر مشتریان، شناخت فرصتها، استقرار اقتصادی و تشویق اصلاحات قادر است بسیاری از نیازهای شرکتهای رده جهانی را به لحاظ تقویت موقعیت رقابتی، دستیابی به خشنودی پایدار مشتریان و کسب سود مورد انتظار برآورده کند.

هزینه‌یابی بر مبنای فعالیت (ABC) ادعا می‌کند محصولات و خدمات تولید شده، مستقیما مصرف کننده منابع نیست، بلکه مصرف کننده فعالیتهاست. از این نظر هزینه‌یابی بر مبنای فعالیت، سیستم تسهیم هزینه بر مبنای رسیدگی و تحقیق است، به نحوی که از طریق تجزیه و تحلیل واحد اقتصادی و فرآیندهای مورد عمل، محرکهای هزینه شناسایی می‌شود.

ضرورت انجام تحقیق بکارگیری سیستم هزینه‌یابی بر مبنای فعالیت، نیازمند وجوه شرایط بخصوصی است که این شرایط تحت عناوین زیر قابل طبقه‌بندی است:

1ـ شیوه کسب و کار انتخاب شده توسط مدیریت سازمانها و آگاهی آنها از مزایای ABC (Activity Based Costing) در جهت جوابگوئی به نیازهای اطلاعاتی منتج از این انتخاب.

2ـ وجود داده‌های مورد نیاز جهت طراحی و استقرار سیستم هزینه‌یابی بر مبنای فعالیت در درون سازمان بعلت فقدان شناخت کافی از وجود شرایط لازم برای بکارگیری سیستم هزینه‌یابی بر مبنای فعالیت در شرکتهای مورد آزمون و همچنین عدم وجود یک الگوی مناسب جهت طراحی سیستم هزینه‌یابی بر مبنای فعالیت در ایران.

توسعه اقتصادی یکی از اهداف اصلی کشورهای در حال توسعه، منجمله کشور ما ایران می‌باشد.

توسعه پایدار به رشد و بالندگی صنایع کشور وابسته است، و کشور ما نیز در عرصه جهانی جایگاهی بزرگ دارد و برای حفظ این جایگاه نیاز به اطلاعات روز جهان برای رقابت در جامعه جهانی دارد و هزینه‌یابی بر مبنای فعالیت نیاز روز جامعه صنعتی ایران و جهان برای کاهش و مدیریت هزینه‌ها می‌باشد که می‌بایستی تلاش زیادی برای تفهیم و بکارگیری آن در صنعت کشورمان انجام شود.

از آنجا که هزینه‌یابی بر مبنای فعالیت می‌تواند اطلاعات صحیح تری در خصوص هزینه‌های محصول ارائه دهد، طی سالهای اخیر توجه زیادی را به خود جلب کرده است. از دیدگاه حسابداری صنعتی، هزینه‌یابی بر مبنای فعالیت را می‌توان بسط تکامل یافته‌ای از روش تخصیص دو مرحله‌ای هزینه تلقی کرد که شالوده سیستمهای نوین حسابداری بهای تمام شده است. در مرحله اول این روش، هزینه‌های غیر مستقیم منابع به مخازن هزینه تخصیص می‌یابد و در مرحله دوم، هزینه‌های انباشته شده در مراکز هزینه به محصولات تخصیص داده می‌شود. تخصیص طبق مرحله اول معمولا برای ارزیابی عملکرد مدیر مسئول مرکز هزینه و تخصیص طبق مرحله دوم برای تعیین بهای تمام شده محصولات بکار می‌رود.

در واقع جهت تعیین تخصیص هزینه‌ی تولیدی به موجودی‌ها و نیز به منظور دستیابی به سودآوری بلندمدت، سیستم‌ها باید اهداف کنترلی و برنامه‌ریزی را نیز تامین نمایند و از آنجائیکه ساختار هزینه‌ها و تولیدات بسیاری از شرکتها در سالهای آخر تغییر یافته است به طوریکه دستمزد که بخش اعظم هزینه‌های تولیدی را به خود اختصاص می‌‌داد امروزه بخش اندکی از هزینه تولید را تشکیل می‌دهد و در مقابل سربار تولید بخش عمده هزینه‌های تولیدی را دربر گرفته است. 

در بسیاری از موارد هزینه‌های سربار با تعداد فعالیتهای مربوط به یک محصول رابطه دارد نه با مقدار واحدهای تولید شده از محصول به عنوان مثال یک شرکت تولیدی را درنظر بگیرید که 2 محصول مشابه تولید می‌کند. محصول اول از 10 قطعه تشکیل شده است در حالی که محصول دوم از یکصد قطعه تشکیل شده است. هر قطعه قبل از نصب باید معاینه و بازدید شود بنابراین مشخص است که تحویل و دریافت یکصد قطعه در مقایسه با ده قطعه نیاز به فعالیت بیشتری دارد. در صورتی که همین هزینه در روش سنتی براساس مبانی جذب سربار هر محصول به طور کلی به محصولات تخصیص می‌یابد. بنابراین ضرورت بکارگیری روش هزینه‌یابی جدیدی که بتواند نحوه وقوع هزینه های سربار را در شرکت نشان دهد احساس می‌شود. این نگرش نسبت به وقوع هزینه‌ها را مدیریت برمبنای فعالیت (Activity Based Managment) می‌گویند که به معنی استفاده از سیستم حسابداری برمبنای فعالیت می‌باشد. در این سیستم بر فعالیت‌ها به عنوان موضوع اساسی هزینه‌ها (مولد اساسی هزینه‌ها) تأکید شده است. 

براساس این سیستم هزینه مقادیر تولید براساس جمع هزینه‌های فعالیت‌های صرف شده برای آن بدست می‌آید. ویژگی این سیستم این است که هزینه‌ها با توجه به مناسبت‌های مهمی که در طی زمان رخ می‌دهد اندازه‌گیری و ردیابی می‌شود و فعالیت به معنی روش یا فرآیندی که موجب انجام کار می‌شود تعریف می‌گردد.

هزینه یابی برمبنای فعالیت‌ها مبتنی بر این مفهوم است که «منابع به مصرف فعالیت‌ها می‌رسند و فعالیت‌ها صرف تولید محصولات می‌گردند.»

برخلاف روش سنتی حسابداری که از یک نرخ کلی جذب سربار استفاده می‌شود و یا گاهاً نرخ‌های جداگانه برای هر دایره استفاده می‌شود، در این سیستم (ABC) برای هر فعالیت یک مبنای جداگانه به عنوان مولد اساسی هزینه‌ها تعیین، و براساس آن یک نرخ جداگانه نیز محاسبه می‌گردد. هر فعالیت تنها یک مولد هزینه دارد. 

عوامل موثر بر انتخاب مولد هزینه:

الف ـ درجه همبستگی بین هزینه‌ها و آن رویداد با مبنا

ب ـ فزونی منافع بر مخارج به کارگیری مولد هزینه به عنوان مبنا (Measurement Cost)

ج ـ اثرات رفتاری که در تصمیم‌گیری و یا تعیین قیمت‌ها و.‌.. دارد (Behavioral Effects)

مناسبت استفاده از ABC به قضاوت‌های مدیریت بستگی دارد و ABC بجای تمرکز بر استفاده‌کنندگان از سیستم حسابداری بر قابلیت‌های سیستم تمرکز می‌نماید. شرکت‌هایی که دارای خصوصیات ذیل هستند به کارگیری ABC برایشان بیشتر مفید است.

1ـ هزینه‌های سربار بالایی دارند.

2ـ تنوع فعالیت دارند.

3ـ تنوع محصولات دارند.

4ـ تغییرات مستمر در فعالیت‌ها دارند بدون اینکه سیستم حسابداری تغییر یافته باشد.

5ـ تکنولوژی پیشرفته دارند.

همچنین با توجه به موضوعات مشروح قبل، بدیهی است که هرگاه شرکت از سیستم هزینه‌یابی سفارش کار استفاده نماید، به علت تنوع محصولات و سفارشات نسبت به سیستم هزینه‌یابی مرحله‌ای، استفاده از سیستم ABC کارآمدتر خواهد بود و همچنین در شرکت‌هایی که تنوع محصول ندارند، سیستم هزینه‌یابی برمبنای فعالیت (ABC) زمانی نقش خود را به عنوان یک ابزار کارا ایفا می‌نماید که مدیریت تصمیم بگیرد خط تولید خود را عوض نماید و یا بخواهد محصول فعلی خود را بهبود کیفی و تکامل ببخشد. در این صورت ABC با مقایسه بین کشش بازار و قیمت های فروش محصول تکامل یافته و هزینه‌های آن مدیریت را در تصمیم‌گیری یاری می‌نماید.


متن کامل را می توانید دانلود نمائید چون فقط تکه هایی از متن پایان نامه در این صفحه درج شده (به طور نمونه)

ولی در فایل دانلودی متن کامل پایان نامه

همراه با تمام ضمائم (پیوست ها) با فرمت ورد word که قابل ویرایش و کپی کردن می باشند

موجود است


دانلود با لینک مستقیم


پایان نامه بررسی امکان بکارگیری سیستم هزینه‌یابی برمبنای فعالیت (ABC)

نمونه سوالات پیام نور تابستان 92همراه با جواب

اختصاصی از فایل هلپ نمونه سوالات پیام نور تابستان 92همراه با جواب دانلود با لینک مستقیم و پر سرعت .

نمونه سوالات پیام نور تابستان 92همراه با جواب


نمونه سوالات پیام نور تابستان 92همراه با جواب

نمونه سوالات تابستان 92 پیام نور همراه با جواب

  • بیش از 810 نمونه سوال همراه با کلید تستی
  • براساس کد درس
  • مناسب برای کافی نت ها ومراکز فروش نمونه سوال
  • فقط 8 هزار تومان


نمونه سوالات کلی پیام نور از سال 83تا 94 در پنج DVD همراه با جواب فقط 40 هزار تومان.میتوانید برای سفارش به aahmadi8802@gmail.com  ایمیل بزنید.


دانلود با لینک مستقیم


نمونه سوالات پیام نور تابستان 92همراه با جواب

پایان نامه کارشناسی ارشد حسابداری – اجزای صورت سود و زیان و تغییرات بازده سهام در بورس اوراق بهادار

اختصاصی از فایل هلپ پایان نامه کارشناسی ارشد حسابداری – اجزای صورت سود و زیان و تغییرات بازده سهام در بورس اوراق بهادار دانلود با لینک مستقیم و پر سرعت .

پایان نامه کارشناسی ارشد حسابداری – اجزای صورت سود و زیان و تغییرات بازده سهام در بورس اوراق بهادار


پایان نامه کارشناسی ارشد حسابداری – اجزای صورت سود و زیان و تغییرات بازده سهام در بورس اوراق بهادار


تعداد صفحات پایان نامه: 121 صفحه

دانلود متن کامل این پایان نامه با فرمت ورد word


دانشگاه آزاد اسلامی

واحد علوم وتحقیقات

پایان نامه کارشناسی ارشد حسابداری (M.Sc)

موضوع:

بررسی رابطه تغییرات اجزای صورت سود و زیان با تغییرات بازده سهام در شرکتهای پذیرفته شده در بورس اوراق بهادار تهران

 استاد راهنما:

دکتر ایرج نوروش

استا د مشاور:

دکتر قدرت‌ا… طالب نیا

نگارش:

کمال غنائی

چکیده ………………………………………………………………………………………………………. 1

فصل اول_ کلیات تحقیق :

مقدمه…………………………………………………………………………………………………………. 2

بیان موضوع…………………………………………………………………………………………………. 3

هدف و دلایل انتخاب…………………………………………………………………………………….. 4

اهمیت موضوع …………………………………………………………………………………………….. 5

فرضیه تحقیق ………………………………………………………………………………………………. 6

قلمرو تحقیق ……………………………………………………………………………………………….. 8

متغیرهای تحقیق ………………………………………………………………………………………….. 9

جمع آوری اطلاعات …………………………………………………………………………………… 11

تعاریف و اصطلاحات………………………………………………………………………………….. 12

 فصل دوم _ مبانی نظری تحقیق :

مقدمه ………………………………………………………………………………………………………. 14

بخش اول _ مفهوم سود و اجزای صورت سود و زیان ………………………………………….. 18

سود حسابداری …………………………………………………………………………………………… 18

نظریات پیرامون سود ……………………………………………………………………………………. 19

سود تحققی و سود غیر تحققی ……………………………………………………………………….. 21

مفهوم سود در گزارشگری مالی ……………………………………………………………………… 26

اهداف گزارشگری سود ……………………………………………………………………………….. 28

نقاط قوت سود حسابداری …………………………………………………………………………….. 28

نقاط ضعف سود حسابداری …………………………………………………………………………… 29

نقش صورتهای مالی در تحقق هدفهای حسابداری ……………………………………………….. 30

صورت سود و زیان …………………………………………………………………………………….. 31

ماهیت درآمد …………………………………………………………………………………………….. 31

اندازه گیری درآمد ……………………………………………………………………………………… 32

تحقق درآمد ……………………………………………………………………………………………… 35

مقاطع زمانی شناسایی درآمد ………………………………………………………………………….. 35

ماهیت هزینه …………………………………………………………………………………………….. 37

اندازه گیری هزینه ………………………………………………………………………………………. 38

زمان وقوع هزینه ………………………………………………………………………………………… 39

بخش دوم – مفهوم بازده سهام و انواع بازده سهام

بازده سرمایه گذاری ……………………………………………………………………………………. 41

عوامل مؤثر بر بازدهی ………………………………………………………………………………….. 43

بازارهای اوراق بهادار ………………………………………………………………………………….. 45

کارایی بازار ………………………………………………………………………………………………. 45

سطوح کارایی بازار ……………………………………………………………………………………… 46

استفاده کنندگان از صورتهای مالی …………………………………………………………………. 48

بخش سوم – تغییرات اجزای صورت سود و زیان با بازده سهام

سود بعنوان وسیله ای برای پیش بینی ………………………………………………………………. 49

بخش چهارم – مروری بر تحقیقات قبلی ………………………………………………………….. 54

فصل سوم – روش تحقیق

مقدمه ………………………………………………………………………………………………………. 63

اهداف تحقیق …………………………………………………………………………………………….. 63

روش تحقیق ……………………………………………………………………………………………… 64

فرضیه تحقیق …………………………………………………………………………………………….. 66

جامعه آماری ……………………………………………………………………………………………… 69

نمونه آماری ……………………………………………………………………………………………… 69

متغیرهای تحقیق ………………………………………………………………………………………… 72

روش جمع آوری اطلاعات …………………………………………………………………………… 72

روش آزمون فرضیات ………………………………………………………………………………….. 73

محدودیتهای تحقیق …………………………………………………………………………………….. 75

فصل چهارم – تجزیه و تحلیل داده ها

مقدمه ………………………………………………………………………………………………………. 76

روش تجزیه و تحلیل داده ها………………………………………………………………………….. 76

فرضیه های تحقیق ………………………………………………………………………………………. 77

نتایج آزمون فرضیه ……………………………………………………………………………………… 79

فصل پنجم – نتیجه گیری و پیشنهادات …………………………………………………………… 93

مقدمه ………………………………………………………………………………………………………. 93

پیشنهادات تحقیق ……………………………………………………………………………………….. 94

سایر پیشنهادات……………………………………………………………………………………….  96

1– تعریف مساله و بیان اصلی تحقیق :

در این تحقیق ارتباط بین تغییرات اقلام صورت سود و زیان با تغییرات بازده سهام عادی شرکتها پذیرفته شده در بورس اوراق بهادار تهران را مورد بررسی قرار می‌دهد. به عبارت دیگر در این تحقیق سعی می‌شود ارتباط بین متغیرهای «تغییرات اقلام صورت سود و زیان» به عنوان متغییرهای مستقل و «تغییرات بازده سهام عادی» به عنوان متغیر وابسته مشخص گردد. تا بتوان گفت که آیا متغییر وابسته می‌تواند توسط متغییرهای مستقل توضیح داده شود؟

2- اهداف تحقیق :

این تحقیق بدنبال این است که با تجزیه و تحلیل اطلاعات واقعی مبادرت به استخراج معیارهایی نماید و از این طریق سرمایه‌گذاران را قادر نماید تا سهام شرکت‌های مختلف را با یکدیگر مقایسه کرده و سهام مورد نظرشان را با اطمینان بیشتری انتخاب نماید و این امر به حضور سرمایه‌گذاران به عنوان اصلی‌ترین ارکان بورس کمک خواهد کرد.

در واقع اگر سود و جزئیات آن پیش‌بینی بازده سهام را تسهیل نماید، حوزه ارتباط اجزای سود و بازده واقعی می‌تواند معیار با اهمیتی از فواید سود باشد. در صورت وجود چنین ارتباطی می‌توان با اطلاع از وضعیت سودهای آتی شرکتها و در نتیجه پیش‌بینی رفتار قیمت سهام آنها، سرمایه گذاران می توانند اقدام به خرید و فروش سهام ‌نمایند. به عبارت دیگر، پیش‌بینی می‌شود که در صورت وجود ارتباط بین بازده و اجزای سود در بورس اوراق بهادار می‌توان الگویی جهت انتخاب سهام ارائه کرد.

3- اهمیت تحقیق :

زمانی که فردی تصمیم به سرمایه‌گذاری در سهام می‌گیرد، اولین موضوعی که با آن مواجه می‌شود، انتخاب سهم مورد نظر است. در بورس اوراق بهادار تهران به خصوص سرمایه گذاران جزء بیشتر بر اساس اطلاعات غیر رسمی و غیر صحیح مبادرت به اخذ تصمیم می‌نمایند که این موضوع منجر به زیان آنان و در نهایت دلسردی و خروج از بازار سرمایه می‌گردد،

لذا لازم است که به وسیله تحقیقات، معیارهایی فراهم شود که سرمایه‌گذاران بتوانند با استفاده از آنها با دقت و سرعت مبادرت به تصمیم‌گیری و انتخاب سهام شرکت مورد نظرشان نمایند.

4- فرضیه های تحقیق :

فرضیه اول:

H0 : بین تغییرات فروش و تغییرات بازده سهام شرکتهای پذیرفته شده در بورس تهران ارتباطی وجود ندارد.

H1 : بین تغییرات فروش و تغییرات بازده سهام شرکتهای پذیرفته شده در بورس تهران ارتباطی وجود دارد.

فرضیه دوم:

H0: بین تغییرات بهای تمام شده کالای فروش رفته و تغییرات بازده سهام شرکتهای پذیرفته شده در بررسی تهران ارتباطی وجود ندارد.

H1: بین تغییرات بهای تمام شده کالای فروش رفته و تغییرات بازده سهام شرکتهای پذیرفته شده در بررسی تهران ارتباطی وجود ندارد.

فرضیه سوم:

H0: بین تغییرات هزینه‌های عملیاتی و تغییرات بازده سهام شرکتهای پذیرفته شده در بورس تهران ارتباطی وجود ندارد.

H1: بین تغییرات هزینه عملیاتی و تغییرات بازده سهام شرکتهای پذیرفته شده در بورس تهران ارتباطی وجود دارد.

فرضیه چهارم:

H0: بین تغییرات هزینه‌های مالی و تغییرات بازده سهام شرکتهای پذیرفته شده در بورس تهران ارتباطی وجود ندارد.

H1: بین تغییرات هزینه‌های مالی و تغییرات بازده سهام شرکتهای پذیرفته شده در بورس تهران ارتباطی وجود دارد.

فرضیه پنجم:H0: بین تغییرات سایر هزینه و تغییرات بازده سهام شرکتهای پذیرفته شده در بورس تهران ارتباطی وجود ندارد.

H1: بین تغییرات سایر هزینه‌ها و تغییرات بازده سهام شرکتهای پذیرفته شده در بورس تهران ارتباطی وجود دارد.

فرضیه ششم:

H0: بین تغییرات سایر درآمدها و تغییرات بازده سهام شرکتهای پذیرفته شده در بورس تهران ارتباطی وجود ندارد.

H1: بین تغییرات سایر درآمدها و تغییرات بازده سهام شرکتهای پذیرفته شده در بورس تهران ارتباطی وجود دارد.

فرضیه هفتم:

H0: بین تغییرات سود خالص و تغییرات بازده سهام شرکتهای پذیرفته شده در بورس تهران ارتباطی وجود ندارد.

H1: بین تغییرات سود خالص و تغییرات بازده سهام شرکتهای پذیرفته شده در بورس تهران ارتباطی وجود دارد.

رضیه هشتم:

H0: بین تغییرات اقلام صورت سود و زیان (فروش، بهای‌تمام شده کالای فروش رفته، هزینه عملیاتی، هزینه مالی، سایر هزینه‌ها ، سایر درآمدها ، سود خالص)‌ و تغییرات بازده سهام شرکتهای پذیرفته شده در بورس تهران ارتباطی وجود ندارد.

H1: بین تغییرات اقلام صورت سود و زیان (فروش، بهای‌تمام شده کالای فروش رفته، هزینه عملیاتی، هزینه مالی، سایر هزینه‌ها ، سایر درآمدها ، سود خالص)‌ و تغییرات بازده سهام شرکتهای پذیرفته شده در بورس تهران ارتباطی وجود دارد.

5- قلمرو تحقیق :

قلمرو مکانی تحقیق: قلمرو مکانی تحقیق، شرکتهای سهامی عام پذیرفته شده در بورس اوراق بهادار تهران است.

قلمرو زمانی تحقیق: قلمرو تحقیق زمانی از سال 1379 تا پایان سال 1383 را دربرمی‌گیرد.

قلمرو موضوعی تحقیق: این تحقیق به بررسی و آزمون ارتباط بین تغییرات اقلام صورت سود و زیان و تغییرات بازده سهام در شرکتهای پذیرفته در بورس اوراق بهادار تهران می‌پردازد.

6- مروری بر تحقیقات قبلی :

الف) تحقیقات انجام شده در ایران :

در بررسی پایان نامه های تحصیلی دوره های کارشناسی ارشد و دکتری مشخص گردید که پایان نامه ای با موضوع ((بررسی ارتباط بین تغیرات اقلام ترازنامه با تغییرات بازده سهام در شرکت های پذیرفته شده در بورس اوراق بهادار تهران )) در دانشگاه شهید بهشتی توسط آقای بابائیان مورد بررسی قرارگرفته است و مشخص گردید در سطح اطمینان 95% ارتباط معنا داری بین متغیر های تغییرات اقلام ترازنامه به عنوان متغیر مستقل و تغییرات بازده سهام شرکت های پذیرفته شد در بورس اوراق بهادار تهران ، به عنوان متغیر وابسته وجود ندارد .

و همچنین پایان نامه دیگری با موضوع ((بررسی ارتباط بین تغییرات صورت گردش وجوه نقد و تغییرات بازده سهام در شرکتهای پذیرفته شده در بورس اوراق بهادار تهران توسط آقای وفاپور در دانشگاه تهران نگارش شده است . نتایج تحقیق مذکور نشان داد بین تغییرات اقلام صورت گردش وجوه نقد و بازده سهام ارتباط معنا دار وجود ندارد و فقط ارتباط بین تغییرات وجوه نقد حاصل از فعالیتهای عملیاتی و تغییرات بازده سهام تائید شده است .

ب) تحقیقات انجام شده در خارج کشور:

برای اولین بار آقایان بال و براون در سال 1968 رابطه بین سود حسابداری و قیمت سهام را مورد بررسی قرار دادند و به این نتیجه رسیدند که سود حسابداری می تواند قیمت سهام را تحت تاثیر قرار دهد و همانند جریانهای نقدی و سود سالهای آتی به عنوان یک متغیر موثر است. و در سال 1986 آقای لایپ، رابطه میان اجزای سود حسابداری و بازده سهام را مورد بررسی قرار داده است . وی شش مورد از اجزای سود حسابداری را مورد بررسی قرار داد. لایپ در تحقیق خود نشان می دهد که متغیر های مورد بررسی او توضیحات اضافی نسبت به توضیحاتی که رقم سود حسابداری فراهم می کند در اختیار استفاده کنندگان صورتهای مالی قرار می دهد . در واقع او عقیده دارد که اگر همه چیز را در رقم سود خلاصه کنیم ، برخی از اطلاعات مفید برای استفاده کنندگان در این میان گم می شود .

آقایان اولسون و پن من در سال 1992 ، ارتباط بین اطلاعات حسابداری و بادزده سهام را مورد بررسی قرار دادند و در این طرح از مدل رگرسیون خطی دو متغیره و چند متغیره استفاده کردند که نتایج تحقیق آنها به شرح ذیل می باشد :

  • با افزایش دوره های زمانی ، میزان تبیین بازده سهام توسط اقلام صورت سودوزیان و تراز نامه افزایش می یابد.
  • قدرت تبیین بین بازده سهام توسط تک تک اقلام صورت سود و زیان ، بیش از تبیین آن بوسیله درآمد هر سهم است .

7- روش تحقیق :

در این تحقیق هدف تعیین میزان ارتباط کمی بین تغییرات بازده سهام بعنوان متغیر وابسته و متغیرهای تغییرات اقلام صورت سود و زیان بعنوان متغیر ( های ) مستقل می‌باشد.

در تحقیق حاضر به منظور آزمون فرضیه‌های تحقیق از مدلهای رگرسیونی دو متغیره و چند متغیره استفاده شده است. مدل رگرسیون دو متغیره برای آزمون ارتباط بین تغییرات تک تک اقلام صورت سود و زیان با تغییرات بازده سهام بکار رفته است و برای آزمون ارتباط بین تغییرات کلیه اقلام صورت سود و زیان با بازده سهام از مدل رگرسیون چند متغیره استفاده شده است .

بین تغییرات اقلام صورت سود و زیان و تغییرات بازده سهام در شرکتهای پذیرفته شده در بورس اوراق بهادارتهران ارتباط معنا دار وجود ندارد، که همان فرضیه صفر است . در صورتیکه این فرضیه بوسیله آزمونهایی که انجام می دهیم رد شود نتیجه می‌گیریم که بین تغییرات اقلام صورت سود و زیان و تغییرات بازده سهام ارتباط معنا دار وجود دارد که این فرضیه مقابل نامیده می‌شود. برای آزمون فرضهای آماری، برای هر فرضیه صفر، یک فرضیه مقابل نیز در نظر می‌گیرند.

به عبارت دیگر در این تحقیق قصد داریم بدانیم آیا متغیرهای «تغییرات اقلام صورت سود و زیان» می‌تواند متغیر «تغییرات بازده سهام» را تبیین نموده و توضیح دهند؟

8- روشهای جمع آوری اطلاعات :

اطلاعات مورد نیاز جهت محاسبه متغیرهای این تحقیق از طریق مجلات و سالنامه‌های انتشارات سازمان بورس اوراق بهادار تهران، گزارشات مجامع عمومی عادی و فوق‌العاده شرکتهای پذیرفته شده در بورس تهران و ازنرم افزارهای تدبیر که از کتابخانه بورس گردآوری شده است و همچنین از سایتهای کامپیوتری از جمله سایت www. Irbourse. Com استفاده شده است .


 متن کامل را می توانید دانلود نمائید چون فقط تکه هایی از متن پایان نامه در این صفحه درج شده (به طور نمونه)

ولی در فایل دانلودی متن کامل پایان نامه

همراه با تمام ضمائم (پیوست ها) با فرمت ورد word که قابل ویرایش و کپی کردن می باشند

موجود است


دانلود با لینک مستقیم


پایان نامه کارشناسی ارشد حسابداری – اجزای صورت سود و زیان و تغییرات بازده سهام در بورس اوراق بهادار

پایان نامه کارشناسی مهندسی ساخت و تولید - اکستـروژن گــرم پـودر آلـومینیـم (Hot Extrusion of Aluminium Powder)

اختصاصی از فایل هلپ پایان نامه کارشناسی مهندسی ساخت و تولید - اکستـروژن گــرم پـودر آلـومینیـم (Hot Extrusion of Aluminium Powder) دانلود با لینک مستقیم و پر سرعت .

پایان نامه کارشناسی مهندسی ساخت و تولید - اکستـروژن گــرم پـودر آلـومینیـم (Hot Extrusion of Aluminium Powder)


پایان نامه کارشناسی مهندسی ساخت و تولید - اکستـروژن گــرم پـودر آلـومینیـم (Hot Extrusion of Aluminium Powder)


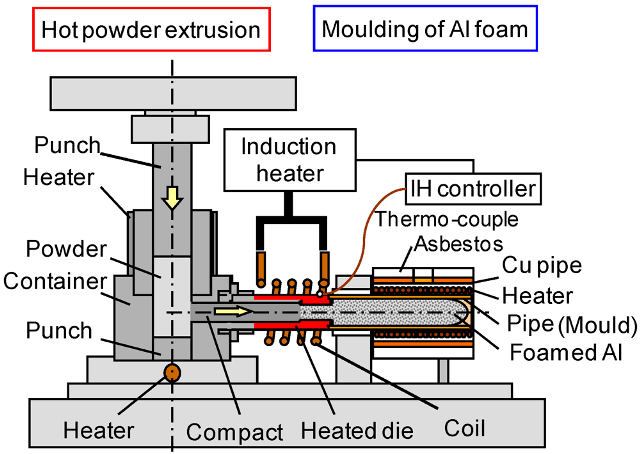
متالورژی پودر یکی از مهم ترین فرآیندهای تولیدی است که به دلیل شناخت و اثبات ویژگی های برتر این فرآیند امروزه با رشد روز افزون مواجه است. در کنار ویژگی های خوب این فرآیند مانند: از بین رفتن تقریباً کامل ضایعات، سرعت بالای تولید، دقت نسبتاً بالا و قیمت پایین در تولید انبوه، دارای مشکلاتی نظیر تحصیل نشدن چگالی 100% و در پی آن خواص مکانیکی نچندان خوب است. با انجام عملیات ثانویه مانند: آهنگری، نورد، فشردن دینامیکی و انفجاری و اکستروژن می توان ضمن بدست آوردن چگالی 100% خواص مکانیکی بسیار مطلوبی را به وجود آورد. در بین فرآیند های ثانویه یاد شده، اکستروژن گرم بیشترین کاربرد را در تولید شمش های نیمه ساخته آلومینیمی دارد. در این روش ابتدا پودر را به صورت سرد تا حدود 80% چگالی نظری فشرده و سپس پرس گرم یا تف جوشی می کنند. قطعه بدست آمده را با روشی مانند شمش های ریختگی آلومینیم اکسترود می کنند. در اکستروژن گرم بر اثر تلفیق فشردن گرم و کار مکانیکی گرم محصول کاملاً چگال (بیش از 99% چگالی نظری) به دست می آید. قطعات تولید شده با این روش در عین داشتن خواص آلومینیم مانند: مقاومت در مقابل خوردگی، هدایت خوب گرما و الکتریسیته دارای خواص دیگری نظیر استحکام کششی و فشاری بالاتر، قابلیت ماشینکاری و پرداخت کاری بسیار خوب و سبکی وزن نسبت به قطعات آلومینیم ریختگی هستند...

پایان نامه مورد نظر مشتمل بر سه (3) فصل، 220 صفحه، تایپ شده، به همراه تصاویر، دیاگرام، فرمول ها و روابط مربوطه، با فرمت word جهت دانلود قرار داده شده تا به راحتی کاربر بتواند آن را به میل خود در صورت نیاز ویرایش نماید و فصل بندی پایان نامه به ترتیب زیر می باشد:

فصل اول: متالورژی پودر

  • مقدمه
  • تولید پودر
  • روش های مکانیکی تولید پودر
  • روش های الکترولیتی
  • روش های شیمیائی
  • روش های افشانش
  • کنترل ریز ساختار دانه ها
  • آماده سازی پودر
  • همگن سازی و اختلاط
  • اصطکاک در توده پودر
  • بازدهی مخلوط سازی
  • روان سازی پودر
  • خشک کردن پاششی
  • تمهیدات ایمنی
  • فشردن پودر
  • قابلیت فشرده شدن
  • فشردن پودر
  • روش های فشردن
  • رفتار پودر در هنگام فشرده شدن
  • استحکام قطعات پودر فشرده شده
  • سایر روش های فشردن
  • فشردن به روش ایزو استاتیک سرد
  • فشردن با انرژی زیاد و فشردن سه بعدی
  • نورد کردن پودر یا فشردن غلتکی
  • اکستروژن پودر فلزی با یک ماده پلاستیک ساز
  • قالب گیری تزریقی پودر فلزی
  • تف جوشی
  • بهبود خواص مکانیکی
  • تشکیل ریز ساختار
  • مکانیزم های تف جوشی
  • آلیاژ کردن به روش متالورژی پودر

فصل دوم: اکستروژن

  • مقدمه
  • روش های مختلف اکستروژن
  • مزایا و معایب اکستروژن مستقیم و غیر مستقیم
  • چگونگی سیلان در فرایند اکستروژن مستقیم توپر
  • تعیین نیروی لازم در اکستروژن
  • محاسبه نیرو از طریق استفاده از تنش های موثر بر جزء
  • کوچک در اکستروژن سرد قطعه با مقطع دایره ای تو پر
  • محاسبه نیرو در اکستروژن غیر مستقیم
  • اکستروژن تو خالی
  • اکستروژن غیر مستقیم فنجانی
  • اکستروژن عرضی
  • اکستروژن نیمه گرم
  • اکستروژن هیدرو استاتیک
  • اکستروژن لوله
  • تاثیر درجه حرارت در اکستروژن داغ
  • ریز ساختار در اکستروژن گرم
  • اصطکاک در تغییر شکل حجمی
  • روانکاری برای کاستن اصطکاک
  • روانکاری در فرایند اکستروژن گرم
  • روانکاری در اکستروژن سرد
  • عیوب ممکن در محصولات اکستروژن
  • رفتار مواد اکستروژن پذیر
  • انواع قالب های اکستروژن
  • قالب های ساده
  • قالب با موادخور مستقل
  • قالب با حوضچه موادخور
  • قالب های پل دار
  • قالب های عنکبوتی
  • قالب های روزنه ای
  • قالب های روزنه ای یک تکه
  • اهداف طراحی
  • تولید پروفیل دقیق
  • سرعت زیاد تولید
  • کمترین اصلاح قالب
  • حداقل فشار اکستروژن پرس
  • عمر زیاد قالب
  • هزینه ساخت کم
  • مراحل طراحی قالب
  • مکانیزم تغییر شکل پلاستیک
  • منطقه تغییر شکل پلاستیک
  • انواع قالب
  • قالب های تخت یا سنتی
  • قالب های مدرن
  • فرایند طراحی
  • تحلیل فرآیند و سیموله کردن آن
  • طراحی قالب های مدرن
  • نکات پیرامون ماشین کاری آلومینیم

فصل سوم: اکستروژن گرم پودر فلزات

  • مقدمه
  • پودرهای آلومینیم
  • خواص و کاربردهای متالورژی پودر آلومیمنیم
  • ویژگی های جنس
  • خواص و عملکردها
  • مقاومت در برابر خوردگی
  • سبکی وزن
  • فرایند تولید
  • فشردن
  • تف جوشی
  • عملیات ثانویه
  • اکستروژن گرم پودر فلزات
  • کاربردها
  • آلیاژهای پودر آلومینیم کار شده
  • خواص کشش متعارف
  • مقاومت در مقابل خوردگی
  • مقاومت زیاد به شرایط جوی
  • رابطه های میان چقرمگی و استحکام
  • استحکام خستگی نمونه شکاف دار   
  • ترکیب های اسمی
  • ساختار دانه
  • تولید آلیاژهای متالورژی پودر
  • محاسبات قالب ساخته شده
  • نقشه ها
  • منابع و ماخذ

جهت خرید پایان نامه کارشناسی مهندسی ساخت و تولید - اکستـروژن گــرم پـودر آلـومینیـم (Hot Extrusion of Alminium Powder) به مبلغ فقط 5000 تومان و دانلود آن بر لینک پرداخت و دانلود در پنجره زیر کلیک نمایید.

!!لطفا قبل از خرید از فرشگاه اینترنتی کتیا طراح برتر قیمت محصولات ما را با سایر فروشگاه ها و محصولات آن ها مقایسه نمایید!!


!!!تخفیف ویژه برای کاربران ویژه!!!

با خرید حداقل 10000 (ده هزارتومان) از محصولات فروشگاه اینترنتی کتیا طراح برتر برای شما کد تخفیف ارسال خواهد شد. با داشتن این کد از این پس می توانید سایر محصولات فروشگاه را با 20% تخفیف خریداری نمایید. کافی است پس از انجام 10000 تومان خرید موفق عبارت درخواست کد تخفیف و ایمیل که موقع خرید ثبت نمودید را به شماره موبایل 09365876274 ارسال نمایید. همکاران ما پس از بررسی درخواست، کد تخفیف را به شماره شما پیامک خواهند نمود.


دانلود با لینک مستقیم


پایان نامه کارشناسی مهندسی ساخت و تولید - اکستـروژن گــرم پـودر آلـومینیـم (Hot Extrusion of Aluminium Powder)